MOSKVA 1. března – RIA Novosti. Jak se naučit šetřit: základní principy a způsoby spoření bez přísných omezení, jak správně začít spořit s malým platem, kam uložit úspory a jakých návyků se budete muset zbavit – v materiálu RIA Novosti Spoření a akumulace Hlavním pravidlem spoření je dostupnost financí, které lze odkládat. Pokud se měsíční výdaje rovnají příjmu, pak spoření peněz nebude fungovat. Podle toho musíte buď zvýšit příjmy, nebo snížit výdaje. Obvykle je snazší provést to druhé, protože mnohé z nich nejsou povinné nebo životně důležité, ale jsou zaměřeny na uspokojení momentálních tužeb.“ První věcí, kterou je třeba začít, je určit si minimální měsíční výdaje, bez kterých se obecně nedá žít. Může to být například splátka hypotéky + náklady na jídlo + poplatky za bydlení a komunální služby + benzín (nebo MHD) + platby za spotřebitelské úvěry (pokud existují). Pokud se výsledná částka přibližně rovná vašemu měsíčnímu příjmu, musíte ji analyzovat pečlivěji. Možná příliš mnoho výletů do restaurací nebo objednávání jídla domů (vaření doma, jak víte, je mnohem levnější). Je možné, že předmět zakoupený na úvěr, který nyní každý měsíc bere 15 % z příjmu, nebyl tak nutný. Pokud se na základě výsledků takové analýzy ukáže, že stávající výdaje jsou skutečně nejnutnější, pak je třeba přemýšlet o zvýšení svých osobních příjmů,“ radí Kirill Reznik, právník Centra jednotné obrany. naprostá většina občanů naší země neví, jak ušetřit a snaží se šetřit. neustálý nedostatek. Důvodem je nízká míra finanční gramotnosti.“ Problém je hlavně v tom, že lidé nechápou to hlavní – spořit, spořit a budovat spoření je potřeba ne, až budete mít víc peněz, ale dnes, hned. I když se zdá, že není na čem a na čem spořit,“ vysvětluje Veronika Chursina, autorka kanálu Zen o úsporách domácností a finanční gramotnosti.„Existuje vzorec pro výpočet schopnosti spořit: 1 – (aktuální výdaje / celkové příjmy) x 100. Pokud občan vydělává 71000 65000 a utratí 1 6 [5000 – (7 1000/100 8,45) x 8,45 = XNUMX %], pak jeho úsporná kapacita je XNUMX % vytvořeného příjmu. To znamená, že se nejedná o příliš hospodárného člověka. Je vhodné si spořit alespoň 15 % z celkových příjmů,“ říká Alfio Bardolla, finanční kouč, zakladatel Alfio Bardolla Training Group Abyste i s malým platem naspořili určitou částku, musíte dodržovat několik pravidel. Pravidlo č. 1: Cíl . Nejprve byste se měli rozhodnout, za jakým účelem bylo rozhodnutí o záchraně učiněno. Nejčastěji jsou to dva: naspořit si na nákup něčeho konkrétního nebo vytvořit takzvaný „bezpečnostní polštář.“ Vytvořit opravdu velkou sumu peněz, které se říká „na pohodlné stáří“, je možné ve dvou možnosti. První je ukládat peníze tak, aby byly minimálně ovlivněny inflací. K tomu stačí bankovní vklad. To je varianta s minimálním rizikem,“ říká Kirill Reznik, „druhou je dát stranou peníze, aby se rozmnožily. Okamžitě vás upozorňuji, že pokud někdo nabízí garantovaný úrok z vkladu, který je mnohem vyšší než průměrný bankovní úrok z vkladů, nevěřte tomu. Obecně doporučujeme, abyste byli podezřívaví k jakémukoli údaji nad 10 % ročně (pokud se nejedná o nabídku od známých a renomovaných bank).“ Pravidlo č. 2: Kde a jak skladovat Můžete začít šetřit otevřením bankovní účet, jde hlavně o rychlý výběr Bylo těžké a nerentabilní na něm vydělat.“ Vytvořte si například vklad s dobrým úrokem a možností doplnění. Zajímavé jsou také vklady, u kterých se úrok zvyšuje s rostoucí částkou na účtu. Některé banky nabízejí stanovení cílů pro váš vklad. Je mnohem snazší ušetřit peníze, když jasně pochopíte, na co šetříte a o kolik více peněz potřebujete na svůj drahocenný sen. Zapomnětliví mohou využít „prasátko“ s automatickým doplňováním. Po každé mzdě banka sama převede na zálohu předem stanovenou částku nebo procento. Před jeho otevřením byste se ale měli ujistit, že v něm peníze budou pracovat a provize banky nesežere všechny úspory,“ radí finanční poradce, kandidát právních věd Ilya Buturlin.Podle odborníka na finanční poradenství Orkhana Talibzadeho je-li výše prvního vkladu významná, je lepší část peněz investovat v cizí měně (dolary a eura) a část dále vkládat do zálohy. Tomu se říká diverzifikace, tímto způsobem se můžete chránit před změnami směnného kurzu rublu: pokud rubl klesne o určitou částku, pak úspory v cizí měně stoupnou přesně o stejnou částku a při převodu na rubly se investor zlomí Podle Anastasie Kosheleva, vedoucí mezinárodní platformy Investing.com Russia, je ukládání peněz ve formě hotovosti nerentabilní. Aby byly úspory chráněny před vysokou inflací a nestabilními směnnými kurzy, peníze „musí fungovat“. Mnohem efektivnější je využívat různé investiční nástroje: akcie, dluhopisy, ETF (exchange-traded funds), ale to je samozřejmě spojeno s určitým rizikem. Výběr cenných papírů závisí na cílech, načasování investice a ochotě riskovat.“ Pro začínající investory, kteří nejsou připraveni na velká rizika, jsou nejvhodnější dluhopisy. Mají nízkou, ale zaručenou ziskovost. Akcie jsou výnosnějším, ale také rizikovějším nástrojem, protože jejich hodnota může kdykoli klesnout a už se nikdy nevrátí na předchozí hodnoty, a proto je nejčastěji volí zkušení investoři. Výhodou ETF je nízký vstupní práh a možnost investovat do více společností najednou. Fondy jsou spravovány profesionály na finančním trhu, soukromí investoři tak nemusí samostatně sledovat kotace jednotlivých společností,“ dodává odborník Pravidlo č. 3: Účtování o příjmech a výdajích Účtování o příjmech a výdajích vám pomůže správně pochopit kam peníze jdou a optimalizovat výdaje. To lze provést buď ručně, zapisováním poznámek do sešitu nebo sešitu, nebo ve speciálních aplikacích pro osobní počítač nebo telefon.“ Po třetím měsíci účetnictví můžete strukturovat všechny položky a pochopit, na čem můžete ušetřit a na čem výdaje, které nechcete snížit nebo jsou nemožné,“ poznamenává Olga Rudenko, kandidátka ekonomických věd, docentka na Kubánské státní univerzitě Pravidlo č. 4: Žádné půjčky Než začnete spořit, musíte se rozloučit s dluhy. Stávající úvěry můžete refinancovat za výhodnější úrokovou sazbu a snažit se je rychleji splatit Pravidlo č. 5: Rozdělení výdajů Všechny výdaje lze rozdělit do tří skupin: Na každé z těchto kategorií můžete rozumně ušetřit Pravidlo č. 6: Zbavte se všeho, co odčerpává peníze, jsou to především zlozvyky: cigarety a alkohol a také rituály, bez kterých se obejdete (např. zajít si před prací do kavárny). Měli byste se naučit říkat ne těm, kteří si neustále půjčují peníze a nesplácejí dluhy a nikdy nevyužívají služeb mikrofinančních organizací.“ Neodmítejte pokušení, ale jejich zvyk. Nemůžete si při procházce nekoupit kávu? Zvažte ne každý konkrétní šálek nápoje, ale přibližné množství vynaložené na ně za rok. Jeden stojí řekněme tři sta rublů. Kolik toho vypiješ za týden? Ať jsou dva. Osm za měsíc, devadesát šest za rok. A to už je 28 800 rublů,“ říká Natalya Alyabyeva, specialistka na finanční gramotnost na online vzdělávací platformě pro děti iSmart.org Jak ušetřit Existuje několik jednoduchých metod, které vám pomohou začít šetřit peníze v jakékoli situaci bez přísných omezení. a zákazy V rodině Prvním krokem k rodinným úsporám je rozpočtování. Je potřeba rozumět, za co se ty peníze utrácejí.“ Lidé zpravidla utrácejí peníze za marketingové triky, to znamená, že nejčastěji to, co kupují, není to, co potřebují. To znamená, že abyste rozhodně ušetřili a své peníze ušetřili, musíte odmítnout nákup aktivně inzerovaného zboží,“ říká Karina Erchková, předsedkyně představenstva společností Light group. musíte všechny výdaje rozdělit do kategorií a u každé z nich zvýraznit určitou částku, která by neměla být překročena.“ Doporučuji vám začít tím, že si stanovíte cíl snížit výdaje, které nejsou životně důležité, o 5 %. Příští měsíc o 7 %, poté o 10 %. Pokud jste například chodili do kavárny 10krát za měsíc, zkraťte to na 9 a pak na 8 a tak dále. Každý den kontrolujte svůj rozpočet, zda jste jej nepřekročili. Pro pohodlí vám doporučuji vytvořit obálku pro každou kategorii a vložit tam požadovanou částku. Pokud je obálka prázdná, nemůžete peníze od ostatních brát, pouze pokud je to nezbytně nutné. Pokud v obálce zbydou peníze, tak polovinu odložte na spoření a zbytek nechte,“ radí Orkhan Talibzadeh.Pokud padlo rozhodnutí spořit, měla by se podle doporučení odborníků striktně držet celá rodina. k tomu.“ Diskutujte s rodinou o zdravém jídelníčku a snižte výdaje na rychlé občerstvení a sladkosti. Na rodinné radě musíte určit, které produkty nepomáhají vaší peněžence ani vašemu zdraví. Všichni potřebujeme společně obnovit svůj životní styl, abyste se mohli navzájem podporovat a nikdo se nebude cítit sám. Nezapomeňte nechat na jídelním lístku jednu pochoutku pro každého člena rodiny,” navrhuje Natalya Alyabyeva. V oblasti potravin nabízí Olga Rudenko několik jednoduchých pravidel, která musíte při návštěvě obchodu s potravinami dodržovat: “Existují speciální aplikace, které zobrazují stávající promo akce v všechny obchody. Pokud potřebujete například zeleninu, program ukáže, kde je levnější. Nechodím nakupovat do jednoho obchodu, ale do 3–4 supermarketů,“ dodává Alexey Maksimchenkov, business mentor, obchodní ředitel Slava LLC. „Obchody odmítají obchodní přirážky u některých kategorií zboží a používají tuto taktiku doufám, že kupující provede spoustu dalších nákupů a zajistí dobrou průměrnou kontrolu. Radím vám, abyste si hlídali slevy na důležité zboží a zařizovali „spotové“ nákupy pouze pro ně,“ navrhuje Jurij Myšinskij, předseda představenstva Asociace digitální transformace.Na elektřině Náklady na elektřinu obvykle tvoří významnou část platby za bydlení a komunální služby. Abychom je snížili, je nutné: U bydlení a komunálních služeb jsou účty za energie zahrnuty v povinné části výdajů, ale existují způsoby, jak ušetřit na této položce rozpočtu každé rodiny. Voda. Pokud v bytě nejsou měřiče, je nutné je nainstalovat. Díky tomu bude možné platit pouze za použitý objem. Důležité je vyvarovat se zatékání a používat moderní pákové kohoutky, které umožňují rychlé nastavení teploty a tlaku vody Topení Instalace speciálních relé na radiátory, která dokážou regulovat teplotu topení, pomůže udržet v místnosti příjemné mikroklima a snížit účty za vytápění. Radiátory byste neměli zakrývat zástěnami, silnými závěsy a nábytkem, je lepší izolovat vchodové dveře a okna. Bytový dům musí mít společný stavební měřič tepla, takže obyvatelé nebudou muset platit za úniky tepla půdami, sklepy a špatně izolovaným potrubím Kolektivní anténa a radiobod V případě, že rodina využívá kabelovou, satelitní televizi, nebo vůbec nesleduje televizi, společná budova Anténa by měla být vypnutá a nebude vám za ni účtován poplatek. Ve všech domech, kromě novostaveb, je radiostanice, která by měla informovat obyvatele o mimořádných situacích. Nyní jej využívá jen málo lidí, ale mnozí nadále platí. Deaktivace této služby sníží nájemné o 60 rublů měsíčně. Domácí telefon. Neplatíte za číslo pevné linky, pokud je nepotřebujete používat. Dotace. Pokud více než 10 % rodinného příjmu vynakládáte na bydlení a komunální služby služby, má smysl žádat o státní dotaci, zjistěte si, jaký seznam dokladů k tomu budete potřebovat, zajděte si do nejbližšího MFC Přepočet Na elektřinu mohou ušetřit i obyvatelé starých domů, do kterých je technicky nemožné instalovat měřiče účty. Pokud občan nebydlí v bytě déle než pět dní, má právo podat žádost o přepočet na MFC nebo jeho správcovskou společnost Autem Alexey Maksimchenkov věří, že nejlepší způsob, jak ušetřit na autě, není mít jeden. Pokud je však auto nutností, náklady na jeho údržbu lze snížit dodržováním několika pravidel: Návyky Často i když člověk dostane dobrý plat, který vám umožní ušetřit peníze, na konci měsíce zjistí, že neexistuje zbylé peníze. Peníze se tiše utrácejí za věci, bez kterých se obejdete Na dovolené Dobrá dovolená je o emocích, ne o výdajích. Kromě samozřejmých způsobů, jak snížit výdaje na dovolenou (včasná rezervace nebo zájezdy na poslední chvíli), existují i netriviální.“ Musíte se zaměřit na emoce, ne na utrácení. Rodinný výlet autem na zajímavé místo, túra nebo rybaření dokáže udělat mnohem větší radost než týden v Turecku,“ říká Natalya Alyabyeva Na čem nešetřit Expert na osobní finance a investice, docent katedry podnikání a zákon o přírodních zdrojích na Orenburgském institutu Moskevské státní právnické univerzity pojmenovaném po O.E.Kutafina Alexandra Zakharova se domnívá, že rozhodně nemůžete ušetřit: „Navíc byste neměli šetřit na dovolené, protože to nemusí být drahé výlety nebo výlety do restauraci, ale čaj s přáteli v přírodě nebo filmové posezení v nejbližším kině. Právě správný odpočinek člověka motivuje jít dál,“ dodává Olga Rudenko, „Nikdy nešetřete na základních životních podmínkách. Každodenní nepříjemnosti ovlivňují vaši pohodu, snižují vaši náladu a v konečném důsledku ovlivňují váš výdělek,“ varuje Natalya Alyabyeva Jak správně ušetřit Existuje několik metod, které vám umožní ušetřit peníze, aniž byste se museli uchylovat k úsporám.“ Například metoda čtyř obálek . Princip je velmi jednoduchý: příjmy je potřeba odkládat na spoření (10 % a více) a na pravidelné měsíční výdaje (nájem, daně, doprava, potraviny). Zbylé peníze rozdělte rovnoměrně na čtyři části a vložte je do obálek. Tyto prostředky lze utratit za sebe a zábavu: jedna obálka – na jeden týden,“ říká nezávislý finanční poradce Maxim Mikhailov metodou „365“. Jeho podstatou je určit malou výchozí částku, například 10 rublů. Odložte si 10 rublů v pondělí, 20 v úterý, 30 ve středu a tak dále až do neděle. Od příštího týdne začněte znovu podle stejného schématu. Takže za rok můžete nashromáždit 14 560 rublů. To není mnoho, ale hlavní věc, kterou tato metoda dává, je zvyk šetřit peníze a tvořit úspory.“ Velmi dobrá metoda je „Tails“. Vytvořte si samostatný spořicí účet a převádějte na něj peníze ze své hlavní karty každý den nebo každé dva nebo tři dny: to, co zbyde po nákupech přesahujících kulatou částku. Například na kartě zbývá 5375 75 rublů – XNUMX je třeba převést na spořicí účet. Takové malé odpočty během roku se mohou proměnit v částku 15 000–20 000 rublů,“ dělí se Veronika Chursina.“ V poslední době se hodně mluví o metodě spoření, kterou vymyslela australská rezidentka Becky Turosi. Součet všech celých čísel od 1 do 100 je 5050 (tato rovnost je spojena se jménem velkého matematika, fyzika a astronoma Carla Friedricha Gausse). Australanka si zapsala všechna čísla od 1 do 100 na kus papíru, nalepila ho na své prasátko a začala, jakmile se naskytla příležitost, přidávat hotovostní příspěvky odpovídající konkrétnímu číslu a současně toto číslo vyškrtávat ze seznamu. Během poměrně krátké doby tedy přeškrtla všechna čísla a ušetřila 5050 XNUMX dolarů. Tento princip lze využít vytvořením jiné číselné posloupnosti, změnou měny akumulace na základě osobních cílů a materiálních možností,“ říká Ekaterina Bezsmertnaya, děkanka Fakulty ekonomiky a podnikání Finanční univerzity při vládě Ruské federace. Pokud máte vhodnou počáteční částku, můžete ji investovat do akcií.“ Hlavním tajemstvím vydělávání peněz na akciích je dlouhodobé investování. Prodloužením investiční doby na pět až sedm let můžete zvýšit své šance na výdělek. Pokud například investujete na rok, pak pravděpodobnost zisku nebo ztráty je 50 %. Po dobu tří let – s největší pravděpodobností ve dvou ze tří případů můžete získat výnos 8-10% ročně v dolarech. Při investování na pět až šest let se dosáhne téměř 100% zisku,“ vysvětluje Alexander Korenev, kvalifikovaný investor a podnikatel Centrální banky, velmi vhodné je hromadit peníze a budovat investiční portfolio postupně, přibližně stejné částky investovat jednorázově resp. dvakrát za měsíc. To je dobrý důvod pravidelně vyhodnocovat stav svého portfolia, částečně vydělávat na úspěšných pozicích a otevírat nové. Vyplatí se zaměřit na postupné formování portfolia 5-15 cenných papírů, do kterých je zpočátku investováno přibližně stejné množství. Pokud se vyberou kvalitní zásoby, není nic špatného, když nakoupíte rozumné množství později za nižší cenu. Zároveň se vyplatí částečně zafixovat dobré zisky na jednotlivých pozicích. Nezávislé investování vyžaduje pozornost a určitý čas, ale tato strategie má mnoho výhod,“ radí zástupci společnosti Algo Capital Rady odborníků Je velmi důležité si předem udělat nákupní seznamy „na hlavní obálku“. Čím méně nepromyšleného utrácení, tím více můžete ušetřit. Je lepší odložit velké nákupy o měsíc a po 30 dnech přemýšlet o tom, zda potřebujete novou televizi nebo notebook, říká Ilya Buturlin. Podnikatel Alexander Morozov radí často kontrolovat placené předplatné různých typů služeb: bankovnictví, poskytovatel internetu, mobilní operátor . Možná se část peněz utratí za něco, co už není relevantní. A také nepořizujte nové vybavení jen kvůli jeho designu nebo reklamě. Obchodníci velmi zdobí přednosti produktů a nemluví o jejich nedostatcích. Nejprve byste si měli prostudovat recenze o modelu na internetu. Neměli byste se ptát prodejců, zda je tento produkt dobrý, protože prodejce je motivován říci „ano“, protože na tom závisí jeho mzda.“ Klíčovým pravidlem spoření je neutratit okamžitě částku, kterou spoří již dlouho. čas. To je špatně,” varuje Alexey Maksimchenkov. “Abyste mohli klidně a postupně zbohatnout, aniž byste podnikali riskantní kroky, musíte ušetřit 100 rublů denně a být schopni, aby tyto peníze přinesly 10 % ročně. Pokud dokážete ušetřit více než 100 rublů denně, zbohatnete rychleji. Zkuste ušetřit 15 % svého platu. Je to příliš mnoho? Pokud nemůžete ušetřit 15 %, měli byste buď zvýšit své příjmy, nebo snížit výdaje.
První rada pro člověka, kterému neustále chybí peníze, je začít vydělávat více povýšením nebo změnou zaměstnání. Existuje ale i jiný přístup, podle kterého jsou naše díry v rozpočtu způsobeny neschopností spořit a utrácet úspory rozumně. Níže uvedený článek obsahuje několik tipů, jak se naučit ušetřit peníze za malý plat.
Jak můžete ušetřit peníze za nízký plat?
Často můžete získat zisk na konci měsíce, aniž byste zásadně změnili svůj přístup k utrácení. První kroky na cestě k úsporám jsou nejjednodušší a můžete je skutečně začít dělat dnes nebo zítra. Zde jsou nějaké příklady:
- Výživa. Na vrcholu popularity mezi zaneprázdněnými občany jsou hotové snídaně, obědy, obědy a večeře. Jejich výhoda je jasná: nemusíte ztrácet čas vařením a jídlo samotné je obvykle chutné a uspokojující. Když si ale spočítáte útratu, zjistíte, že rozvozy, výlety do kaváren, restaurací a rychlého občerstvení „sežerou“ až 15 % vašich příjmů. Významné úspory přinese vlastní vaření nebo stravování v levnějších místech (například bufety nebo jídelny);
- Zábava. Chodit do barů, klubů a kin samozřejmě dělá život jasnějším, ale mění se ve velké výdaje. Kromě vstupenky v takových zařízeních nakupují nápoje, občerstvení a občerstvení za cenu mnohem vyšší, než je tržní cena. Pro rozpočet je užitečné buď se drahé zábavy úplně vzdát, nebo na ni utrácet peníze moudře;
- Nákupy. Bavíme se o každodenních cestách do obchodu pro proviant, kdy se dá ušetřit doslova na všem. Například místo obvyklého 1 kg cukru si vezměte menší balení – 850 nebo 900 g. Totéž platí pro maso, uzeniny a některé mléčné výrobky. Škody na dietě jsou téměř neviditelné, ale úspory jsou značné – až 10 % měsíčně;
- Odbyt. Postupně zde zakořeňují prázdninové akce a „černé pátky“, tak oblíbené na Západě. Nejvíce ušetříte na drahém zboží – nákupu domácích spotřebičů, nábytku, elektroniky, obuvi a oblečení. Nezapomeňte však na akce v okolních obchodech s potravinami a supermarketech: všechno jídlo, které doma potřebujete, je se slevou;
- Špatné návyky. V první řadě do této kategorie patří tabák a alkohol – závislosti, které jsou destruktivní nejen pro zdraví, ale i pro vaši peněženku. Vyplatí se také eliminovat nekontrolované pojídání sladkostí: 5–10 % vašeho příjmu se utratí za „sladkosti“ měsíčně.

Tato jednoduchá doporučení by neměla být ignorována. Desetitisícům a stovkám tisíc lidí se podaří ušetřit, když vyloučí pouze jednu položku – například zlozvyky nebo stravování.
Jak ušetřit a ušetřit peníze – tabulka
Základem efektivního finančního řízení je sledování vašich příjmů a výdajů. Nejpohodlnější způsob, jak toho dosáhnout, je ve formě tabulky, kterou lze nakreslit ručně nebo zabudovat do dokumentů Excel nebo Google. Vytvořili jsme tabulku, která vám pomůže zaznamenat vaše výdaje a analyzovat, kde utrácíte nejvíce peněz.
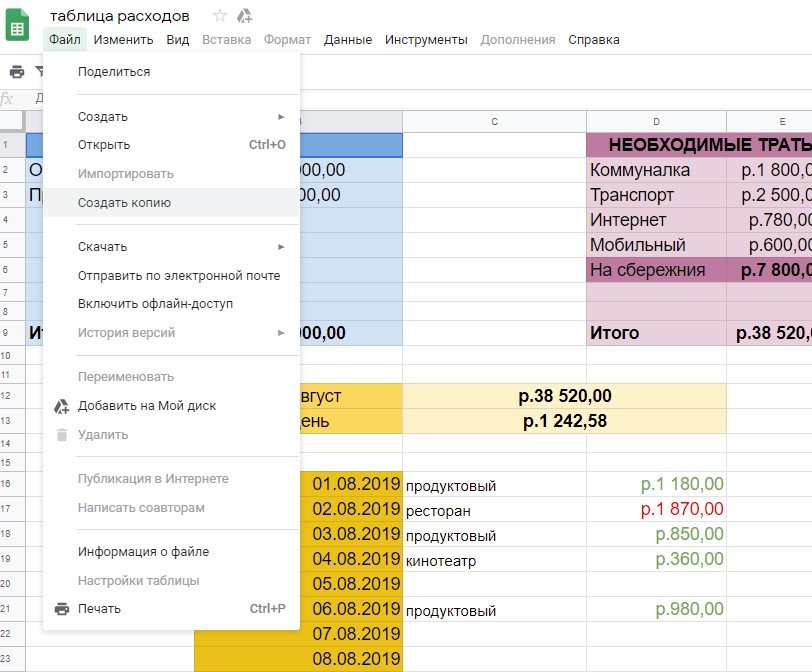
Chcete-li tabulku zkopírovat do sebe, musíte vybrat nabídku „Soubor“ a položku „Vytvořit kopii“.
Jak používat stůl, abyste ušetřili peníze?
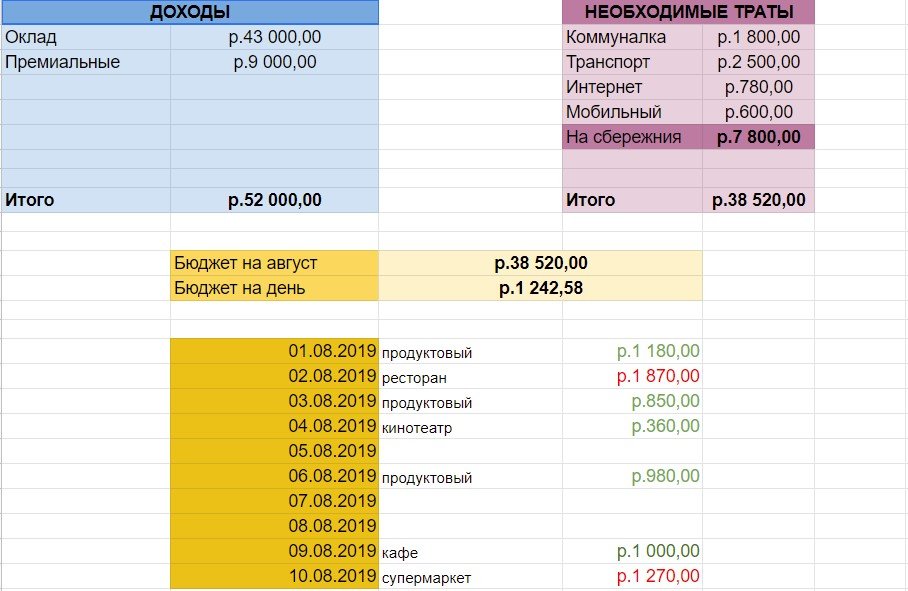
Abychom se dozvěděli, jak ušetřit a ušetřit peníze, v tabulce jsme uvedli přibližný rozpočet mladého muže, obyvatele ruského města s milionem obyvatel. Podívejme se, jak může vzít v úvahu pohyb osobních financí:
- Měsíční příjem – v našem příkladu je to 43 000 rublů. mzda + 9 000 rub. bonus;
- Ve sloupci „Nezbytné výdaje“ uvedeme, co je prostě potřeba zaplatit. Obvykle se jedná o veřejné služby, dopravu, internet a mobilní komunikace;
- V sekci „Úspory“ si poznamenáme procento z příjmu, které je pravidlem spořit. V našem příkladu se jedná o 15 % výdělku;
- Po sečtení všech příjmů a odečtení nezbytných výdajů od nich získáme rozpočet na měsíc – v příkladu je to 38 520 rublů;
- Chcete-li se držet plánu, je vhodné vypočítat rozpočet na každý den. Chcete-li to provést, vydělte měsíční rozpočet počtem dní. V srpnu jich bylo 31, celkem tedy dostáváme 1 242 rublů.
Dále tabulka funguje na principu jednoduchého účetnictví. Každý den jej musíte naplnit výdaji – výlety do obchodu, kavárny nebo restaurace, výlety do kina nebo supermarketu. Zeleně jsou označeny dny, kdy se nám podařilo vejít do denního rozpočtu, a červeně dny, kdy výdaje překročily plán.
Pokud se budete striktně držet tabulky, vaše úspory začnou růst. Jedná se o jednoduchou aritmetiku, která vám pomůže našetřit si na dovolenou nebo vychytávku, vytvoří záchrannou síť a eliminuje nutnost brát si půjčku.
Jak se naučit šetřit – 15 tipů
Zdá se, že malý příjem nedává moc manévrů pro spoření. Pokud si začnete vést tabulku výdajů a vyloučíte zábavu, zlozvyky a catering, co vám zůstane? Níže je 15 doporučení pro úsporu osobních prostředků, které by měl vyzkoušet každý. Výsledek je zaručen.
Skladování peněz
Ukládání bankovek pod matraci nebo do třílitrové dózy jsou samozřejmě generacemi prověřené metody. Ale dnes moudře šetřit a šetřit peníze znamená najít pro ně využití. Pro tento účel se nejlépe hodí vklady. Jejich otevření lze načasovat tak, aby se krylo s velkým nákupem – například bytu nebo auta. Zatímco jsou úspory na účtu, „pracují“ pro váš rozpočet a generují pasivní příjem. Další výhodou je, že většina vkladů je otevřena na pevně stanovenou dobu, takže nebude pokušení utrácet peníze předem.
Kromě klasických vkladů nabízejí banky spořící služby s platebními kartami. To může fungovat různými způsoby: například při každém dobití karty banka odepíše úrok z vkladu nebo jednoduše přidá peníze k zůstatku na účtu.
Kompetentní stanovení cílů
Zkušenosti ukazují, že omezovat se kvůli abstraktní myšlence „úspor“ je extrémně efektivní. Konkrétní cíl je ale velmi motivující — jet na dovolenou, vyměnit auto nebo koupit gadget. Abyste předešli zmatkům, můžete si pro každý účel otevřít samostatný bankovní účet nebo si předem naplánovat velké výdaje (můžete je evidovat ve stejné výdajové tabulce nebo aplikaci).
Žádný dluh
Pokud má člověk hodně nesplacených dluhů, můžeme téměř s jistotou říci, že neví, jak hospodařit s financemi. Spořit byste proto měli začít splácením všech půjček a půjček. Pokud vaše finanční prostředky nestačí, uchýlit se k refinancování. Najděte si banku s výhodnějšími podmínkami a vezměte si u ní nový úvěr na splacení toho stávajícího. To samozřejmě nezbaví dluhů okamžitě, ale pomůže to ušetřit nějaké peníze.
Úspora na účtech za energie
Úhrada za bydlení a komunální služby je základem tabulky výdajů a tohoto řádku, který nelze vyloučit. Měsíční náklady však lze snížit, pokud:
- Používejte elektrické spotřebiče moudře. Konkrétně je vypněte ze sítě, pokud se nepoužívají;
- Vyberte si správné osvětlení. Při odchodu z místnosti vypněte žárovky nebo použijte méně jasné světlo, když ho nepotřebujete ke studiu/práci. Bodové osvětlení (svítidla, stojací lampy) a výměna klasických žárovek za energeticky úsporné pomáhá šetřit peníze;
- Kupte si energeticky úsporné zařízení. Všechny domácí spotřebiče jsou rozděleny do tříd podle toho, kolik energie spotřebovávají. Je výhodnější koupit zařízení třídy „A“. I když jsou tyto modely dražší, pomohou v budoucnu ušetřit energii;
- Racionální využití dostupného vybavení. Hovoříme o elektrických vařičích, pračkách a varných konvicích, které jsou hospodárnější na provoz jen zřídka, ale naloží plný objem;
- Nainstalujte čítače. Instalace je drahá, ale v budoucnu rozhodně nepřeplatíte, jak napovídají univerzální tarify.
Univerzální doporučení fungují i v úsporách peněz: používejte méně vody, zapínejte elektrické spotřebiče méně často a v menším množství.
Ostatní tarify a platby
Kromě energií existuje několik dalších plateb, které průběžně provádíme – mobilní komunikace, kabelová televize a internet. Po připojení jednou vzácný uživatel zkontroluje tarifní řádek. Postupem času se však objevují výnosnější nabídky – jak od servisní společnosti, tak od jiných operátorů a poskytovatelů. Některé náklady mohou snížit zbytečné funkce: placený antivirus, drahý balíček kanálů, minuty, které nepotřebujete na volání v síti. Měli byste je vypnout nebo přemýšlet o změně společnosti.
Výměna a vzájemná pomoc
Věci a služby lze směnit, tzn. uchýlit se k barteru. Portály jako Avito mají mnoho takových nabídek: například získejte bezplatnou kosmetickou službu od začínajících umělců nebo si vyzvedněte položku od bývalého majitele za symbolický poplatek. Zde nakoupíte oblečení, obuv, nábytek a mnoho dalšího za ceny pod tržními cenami. Zároveň může být zboží nové, jednoduše prodané z druhé ruky a ne z pultu obchodu.
Do tohoto bodu spadá i carpooling nebo car sharing – sdílení aut, kdy si uživatel najde spolucestující prostřednictvím online služby. To šetří peníze za palivo.
Kontrola doma
Na online platformách můžete zboží nejen nakupovat, ale i prodávat. Určitě má mnoho lidí doma boty, oblečení, vybavení nebo dětské výrobky, které se již nepoužívají. Možná některé věci nebyly použity. To vše je vhodné zveřejňovat online formou inzerátů na prodej. Pokud se najde kupec alespoň na pár pozic, peníze mohou být vyčleněny právě na tento „airbag“.
Platba v hotovosti
Kontroverzní rada ve věku technologií, ale některým pomáhá šetřit peníze. Smyslem je platit pouze v hotovosti – člověk tak jasně vidí, kolik peněz utrácí v běžném životě. To platí zejména pro držitele karet s bezkontaktními platbami: s takovými plastovými kartami probíhají drobné nákupy okamžitě a často bohužel nekontrolovatelně.
Nevýhodou hotovosti je, že k ní nelze připojit aplikace pro cashback nebo sledování výdajů. A stále méně lidí si dnes chce hrát s bankovkami a mincemi.
Přestaňte si půjčovat peníze
Než se rozhodnete půjčit si peníze, zamyslete se nad tím, zda tuto věc potřebujete a zda se obejdete bez její koupě. A pouze pokud je to opravdu nutné, uchýlit se k pomoci přátel.
Nákupní seznamy
Pokud tabulky výdajů pomáhají analyzovat, za co jsme již utratili, pak jsou seznamy prvkem plánování. Tím, že si předem načrtnete seznam produktů, už nebudete mít v obchodě plný košík „dobrot“ a reklamních předmětů, které nepotřebujete. Mimochodem, není nutné psát na papír. Existuje mnoho aplikací pro chytré telefony, kde je pohodlnější takové seznamy udržovat.
Aplikace pro účtování nákladů
Tyto programy, vyvinuté pro mobilní platformy, připomínají tabulky výdajů, ale eliminují nutnost počítat sami: debety a kredity se sčítají automaticky. Aplikace samy generují statistiky, pomáhají šetřit a připomínají povinné platby (bydlení a komunální služby, nájem, internet atd.).
Některé programy jsou zcela automatizované. Například v Zen Money uživatelé vůbec nemusí zadávat výdaje ručně. Aplikace sama importuje transakce ze Sberbank, Alfa Bank, Tinkoff Bank, Yandex.Money, Webmoney nebo QIWI a následně vypočítá celkovou útratu.
Využití bonusů
Dnes jsou téměř všechny obchody a provozovny obchodními řetězci. To znamená, že nabízejí klientům účast v bonusových programech. Na rozdíl od výprodejů nejsou bonusy dostupné všem, ale vybraným zákazníkům – těm, kteří mají vystavenou slevovou kartu nebo se zaregistrovali na webu společnosti. Tato funkce by neměla být opomíjena. Obchody mají velký zájem udržet si staré zákazníky, a tak často dávají lukrativní nabídky.
Cashback karty a služby
Cashback je vrácení části finančních prostředků za platbu za zboží nebo služby. Této možnosti se není třeba bát: společnosti využívají cashback k marketingovým účelům, aby přilákaly nové zákazníky a udržely ty staré. A pro nás je to skutečný způsob, jak vydělat peníze, a to hned několika způsoby:
- Registrací do služby cashback. Takové stránky přesměrovávají zákazníky na stránky online obchodů a získávají zisk za zprostředkování. Část jde uživatelům ve formě cashbacku. Procento vrácení závisí na prodejně a kategorii produktů, ale obvykle je to 1-3 % na nákup;
- Žádostí o debetní nebo kreditní kartu. Tato metoda je ještě jednodušší: držitel jednoduše zaplatí plastem a úroky z nákupu se počítají automaticky. Banky nabízejí dva typy cashbacku – ve formě vrácení „skutečných peněz“ nebo akumulace bonusů.
Mobilní operátoři z „Velké čtyřky“ – MegaFon, Tele2, Beeline, MTS – také začali zavádět možnost cashback. Jejich předplatitelům jsou nabízeny samostatné akce nebo stabilní vrácení peněz na konci měsíce (až 20 % provedených plateb). Je pravda, že takový cashback lze utratit pouze za další služby operátora.
Posedlost slevami
Výprodeje, bonusové programy a cashbackové služby mají značnou nevýhodu – lidé se na nich spíše zaseknou. V důsledku toho se nákupy nedělají proto, že je produkt aktuálně nebo v budoucnu potřeba, ale jednoduše. kvůli slevě. Chcete-li za propagační akce utrácet rozumně, měly by být v souladu s nákupními seznamy. Hlavním pravidlem je vzít si jen to, co máte v plánu, ignorovat lákavé cenovky.
Chytré spoření
Tento bod vyplývá z předchozího. Je důležité znát střídmost ve všem, včetně akumulace. Není potřeba si dávat nedosažitelný cíl (například ušetřit více než 20 % příjmů nebo úplně vyřadit ze života zábavu). Rozumný přístup k tomu, jak se naučit ušetřit peníze za malý plat, je formulován takto: spořit na celý život, ne žít pro spoření.
Recenze lidí, kteří šetří na malém platu
Touha ušetřit je přirozená a pochopitelná kdykoli. Pro Rusko se však poslední roky staly krizí, která zhoršila otázku úspor. Níže se zastavíme u zkušeností lidí s nízkými příjmy: právě oni jsou krizí zasaženi nejvíce. Zde jsou některé skutečné příběhy:
Alexey, 35 let – řidič
Než jsem si vzal hypotéku, mohl jsem si dovolit spontánní utrácení: často jsem střídal telefony, bral si notebooky na úvěr a o víkendech a svátcích jezdil na dovolenou. Nyní musíte šetřit doslova na všem. Vyměnil jsem v domě žárovky za úsporné a nainstaloval vodoměry a plynoměry. Nezapisuji každý výdaj do tabulky výdajů, ale velké nákupy si zapisuji a plánuji je dopředu – několik měsíců, šest měsíců nebo dokonce rok dopředu. Obecně se dá ušetřit. Můj plat je dostatečný na pokrytí splátky hypotéky a každodenního života.
Ksenia, 22 let – konzultantka v obchodě s oblečením
Začal jsem pracovat nedávno, takže mi jako nováčkovi platí velmi málo. Je chronický nedostatek peněz. Zkoušel jsem dělat tabulky výdajů, ale buď jsem byl líný, nebo jsem do nich zapomněl přidat běžné výdaje. Zachránila mě aplikace pro chytré telefony, kterou lze synchronizovat s kartovým účtem. Nyní se všechny transakce berou v úvahu automaticky a vidím podrobné statistiky: kolik bylo utraceno za nájem, služby, jídlo a zábavu. V mém případě byla nejdražší položkou zábava – chození do kaváren, coffee pointů a barů. Jakmile jsem se začal omezovat, ke konci měsíce se mi na kartě začaly hromadit peníze – a já je odkládal na dovolené a cestování.
Anna, 39 let, žena v domácnosti, matka tří dětí
Již několik let nepracuji na plný úvazek, pouze si přivydělávám na internetu společnými nákupy. Správa rozpočtu je přitom plně v mé odpovědnosti. Za měsíc můžete hodně ušetřit – až 10 % rodinných příjmů. Za své hlavní tajemství považuji podrobné vyúčtování výdajů. Dříve jsem k tomu používal běžný notebook, ale nyní jsem přešel na excelové tabulky. Máme velkou rodinu, takže na akcích hodně ušetříme: kupujeme například potraviny a domácí chemii ve velkém („tři za cenu jednoho“ a podobně). Určité procento finančních prostředků ušetří slevové karty, které lze dnes vydat téměř všude.


